您所在的位置:首页 - 注会财务管理知识点 - 正文注会财务管理知识点
注册会计师考试 财务管理第2章 财务报表分析和财务预测考点概括
 上仙
2024-03-11
【注会财务管理知识点】
1004人已围观
第2章 财务报表分析和财务预测
方法 | 说明 | |
比较分析法 | 分类标准 | 相关类别 |
比较对象 | (1)趋势分析:与本公司历史比 (2)横向比较分析:与同类公司比 (3)预算差异分析:与计划预算比 | |
比较内容 | (1)会计要素的总量比较分析 (2)结构百分比比较分析 (3)财务比率比较分析 | |
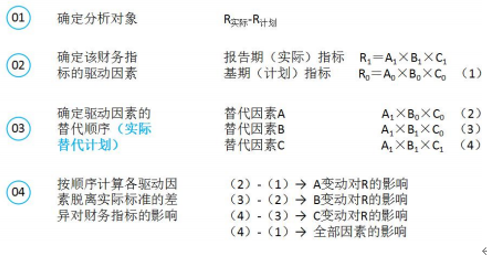
因素分析法 |
| |
类别 | 具体内容 | |||
偿债能力分析 | 短期偿债能力 | 营运资本 | =流动资产-流动负债=长期资本-长期资产 | |
流动比率 | =流动资产÷流动负债 | |||
速动比率 | =速动资产÷流动负债 | |||
现金比率 | =货币资金÷流动负债 | |||
现金流量比率 | =经营活动现金流量净额÷流动负债 | |||
其他影响因素 | (1)增强短期偿债能力的表外因素: ①可动用的银行授信指标; ②可快速变现的非流动资产; ③偿债的声誉 (2)降低短期偿债能力的表外因素:与担保有关的或有负债事项 | |||
长期偿债能力 | 总债务存量比率 | 资产负债率 | =总负债÷总资产 | |
产权比率 | =总负债÷股东权益 | |||
权益乘数 | =总资产÷股东权益 | |||
长期资本负债率 | =非流动负债÷(非流动负债+股东权益) | |||
总债务流量比率 | 利息保障倍数
| =息税前利润÷利息支出=(净利润+利息费用+所得税费用)÷利息支出 | ||
现金流量利息保障倍数
| =经营活动现金流量净额÷利息支出 | |||
现金流量与负债比率
| =经营活动现金流量净额÷负债总额 | |||
表外影响因素 | 债务担保,未决诉讼 | |||
营运能力分析 | 通用公示 | ABC周转次数=营业收入÷ABC ABC周转天数=365÷ABC周转次数=(365×ABC)÷营业收入 ABC与收入比=ABC÷营业收入 ABC代指应收账款、存货、总资产、流动资产等 | ||
应收账款周转率 | (1)应使用赊销额取代营业收入(除非无法取得赊销数据) (2)应收账款包括“应收票据”和“应收账款”,在应收账款周转率用于业绩评价时,最好使用多个时点的平均数 | |||
存货周转率 | 计算存货周转率时,使用“营业收入”还是“营业成本”作为周转额,要看分析的目的: ①在短期偿债能力分析中,为评估资产的变现能力,应采用“营业收入 | |||
上一篇: 外购货物用于了“非增值税应税项目”,需要进项税转出吗?
下一篇: 建安企业退税顽疾亟待解决



